Почти каждый предприниматель на встрече с инвестором говорит о росте. Он рассказывает о новом продукте, новом рынке, дополнительной линейке, расширении команды, запуске рекламы, новых регионах и партнёрствах. В презентации это выглядит логично: если компания получила капитал, она должна ускоряться, использовать возможности и занимать позиции, пока их не заняли конкуренты.
Проблема в том, что капитал редко разрушается только из-за плохой идеи. Гораздо чаще он исчезает потому, что компания пытается одновременно реализовать слишком много неплохих идей. У каждой из них есть своя логика, свой рынок, свой потенциальный клиент и своя привлекательная презентация. Но у бизнеса нет бесконечной команды, бесконечного времени и бесконечного запаса управленческого внимания.
Инвестор часто оценивает, сколько компания может сделать. Но гораздо важнее понять, от чего она способна отказаться.
Это не призыв к осторожности ради осторожности. Это вопрос управленческой зрелости. Сильный бизнес не обязан развивать только одно направление всю жизнь. Но он должен уметь отличать главное от второстепенного, подтверждённое от желаемого и перспективу от соблазна сделать всё сразу.
Инвестиционный фокус бизнеса — это способность направить деньги, людей и время в ту часть модели, которая уже показывает реальный результат, а не размазать ресурс по нескольким привлекательным гипотезам. Для инвестора это один из наиболее недооценённых признаков качества команды. Он показывает, умеет ли собственник защищать капитал от собственной же амбиции.
Почему рост через всё сразу выглядит сильнее, чем является на самом деле
На ранней стадии предпринимателю трудно отказаться от возможностей. Новый продукт кажется логичным дополнением к существующему. Новый регион обещает больше клиентов. Новый канал продаж выглядит как шанс снизить зависимость от одного источника. Новый партнёр предлагает выход в незнакомую аудиторию. Новая команда кажется способом наконец-то снять нагрузку с собственника.
Каждое решение по отдельности может быть разумным. Но инвестору важно смотреть на их совокупность.
Когда компания одновременно выходит в новый регион, запускает продукт, перестраивает продажи и нанимает людей, она не просто растёт. Она создаёт несколько новых источников неопределённости одновременно. Если результат ухудшается, становится трудно понять, где именно возникла проблема. Не сработал продукт? Не подошёл регион? Команда не справилась? Канал оказался дорогим? Клиентская ценность оказалась слабее ожиданий? Или денег просто не хватило на одновременный запуск нескольких задач?
В такой ситуации инвестор не получает понятной картины. Он получает множество действий, которые невозможно сравнить между собой.
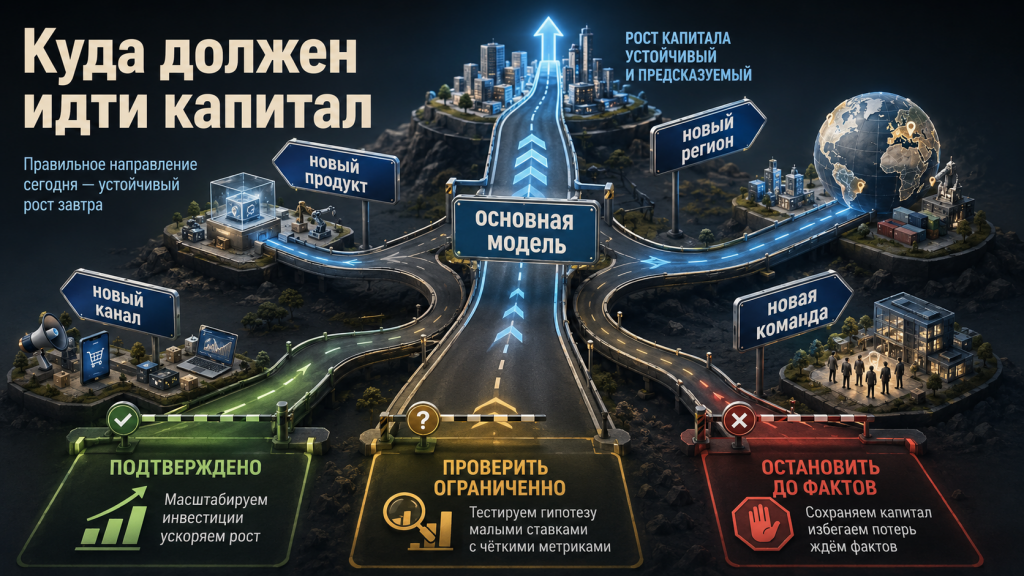
Именно поэтому зрелые компании сначала определяют, какая часть модели уже подтверждена и способна выдержать капитал. Затем они выбирают один-два приоритета, которые действительно могут усилить эту основу. Остальные идеи не обязательно закрываются навсегда, но переводятся в режим ограниченной проверки или откладываются до следующей точки.
Это особенно важно после привлечения инвестиций. Пока компания работает только на собственные деньги, собственник может позволить себе часть хаотичных экспериментов. Но когда в проект входит внешний капитал, цена распыления становится выше. Деньги должны не просто давать ощущение свободы, а создавать измеримый переход: от одной устойчивой точки развития к другой.

Чем инвестиционный фокус отличается от обычной экономии
Иногда предприниматель воспринимает отказ от части направлений как слабость. Кажется, что если не запустить дополнительный продукт или не открыть новый регион прямо сейчас, компания упустит рынок. Но инвестиционный фокус не равен экономии и не означает отказ от амбиций.
Экономия говорит: «Не тратим, потому что страшно».
Фокус говорит: «Тратим туда, где можем доказать результат и получить следующий уровень возможностей».
Компания с фокусом может быть достаточно агрессивной. Она может быстро расти, увеличивать команду, усиливать продажи и выходить в новые сегменты. Но каждый шаг строится на понятной причине. Команда знает, что именно подтвердило необходимость следующего вложения и какой результат покажет, что решение было верным.
Например, компания может иметь несколько потенциальных каналов продаж. Вместо того чтобы заливать деньги в каждый одновременно, она сначала проверяет два наиболее перспективных. Видит, где стоимость клиента ниже, где цикл сделки короче и где клиент лучше понимает ценность. После этого усиливает один канал, а второй оставляет в режиме наблюдения. Это не ограничение роста. Это способ сохранить капитал до момента, когда станет понятно, что действительно масштабировать.
Внутренний материал Vantagex о том, как перейти от одного бизнес-плана к нескольким сценариям, хорошо дополняет эту мысль. Сценарное планирование нужно не для того, чтобы заранее угадать будущее, а чтобы не принимать решения только по одному оптимистичному варианту. Инвестиционный фокус работает похожим образом: он помогает компании не делать ставку на каждую возможность одновременно, а определить, какие действия соответствуют текущей реальности бизнеса.
Почему инвестор должен спрашивать не только о планах, но и о стоп-листе
На встрече предприниматели обычно готовы подробно рассказывать, что они собираются делать. Гораздо реже они могут сформулировать, чего компания не будет делать в ближайшие шесть или двенадцать месяцев.
Между тем именно этот вопрос часто показывает качество управленческой системы.
Если собственник говорит, что готов одновременно запускать три продукта, расширять географию, менять команду и усиливать маркетинг, инвестору стоит уточнить: какие действия будут остановлены, если ресурс окажется ограниченным? Какие направления не получат дополнительный бюджет до появления факта? Какие проекты команда не станет запускать, даже если они выглядят интересными?
Ответы показывают, есть ли в бизнесе приоритеты.
Сильный руководитель способен сказать: «Мы не будем открывать второй регион, пока не передадим продажи от собственника в систему. Мы не будем расширять ассортимент, пока не подтвердим маржинальность текущей линейки. Мы не будем увеличивать постоянные расходы, пока не увидим повторяемый поток клиентов».
Такой ответ не делает бизнес менее амбициозным. Он делает его понятнее для инвестора.
| Вопрос к проекту | Слабая реакция | Зрелая реакция |
|---|---|---|
| Что вы будете развивать после привлечения капитала? | Всё, что давно хотелось запустить | Один приоритетный маршрут и ограниченные проверки других |
| Что остановите при нехватке ресурса? | Будем решать по ходу | Есть заранее определённые второстепенные расходы и инициативы |
| Почему именно это направление главное? | Рынок большой и есть интерес | Уже есть подтверждение спроса, экономики или канала |
| Что будет считаться неудачным результатом? | Сложно сказать, будем смотреть | Есть показатели, после которых расход не увеличивается |
| Когда вы вернётесь к отложенным идеям? | Когда появятся деньги | После конкретной контрольной точки в основной модели |
Эта логика важна не только для инвестора. Она помогает самой команде не тратить месяцы на внутренние споры и не менять приоритеты после каждого нового предложения.
Как амбиция собственника становится риском для капитала
Инвестор часто выбирает сильных, энергичных предпринимателей. Вялая команда редко создаёт рост. Но у этой силы есть обратная сторона: предпринимателю может быть трудно признать, что одна из его идей не должна получать ресурс прямо сейчас.
Особенно это заметно в компаниях, где собственник является главным источником энергии. Он видит рынок, общается с клиентами, получает предложения от партнёров, замечает новые возможности и хочет быстро использовать каждую. В такой модели капитал может восприниматься как разрешение перестать выбирать.
Но для инвестора это опасно.
Когда собственник не умеет отказывать собственным идеям, бизнес начинает жить короткими всплесками. Сегодня главный приоритет — новый канал. Через неделю — продукт. Через месяц — регион. Через квартал — партнёрская сеть. Команда пытается догнать меняющийся фокус, процессы не успевают сформироваться, а деньги уходят на старт нескольких направлений без достаточного завершения хотя бы одного.
Снаружи это может выглядеть как динамика. Внутри — как потеря управляемости.
Инвестору полезно спросить предпринимателя о последнем направлении, от которого он отказался. Не потому, что хочет услышать о неудаче, а потому, что это показывает способность собственника защищать ресурс. Если человек может спокойно объяснить, почему остановил проект, какие факты получил и куда перенаправил команду, это хороший признак. Если он говорит, что никогда ничего не закрывает, потому что «любая идея может выстрелить», капитал может оказаться в компании без реального механизма приоритизации.
Что помогает компании отказаться от лишнего без потери возможностей
Отказ от направления не должен быть эмоциональным. Он должен опираться на заранее определённые правила.
Во-первых, компании нужно понимать, что считается подтверждённой моделью. Это может быть повторяемая продажа, понятная маржа, устойчивый канал привлечения, способность команды обслуживать текущий объём или подтверждённый спрос в конкретном сегменте.
Во-вторых, важно определить, какие инициативы являются дополнительными. Часто собственник называет каждую новую идею «стратегической», хотя на практике она просто интересна или кажется перспективной. Инвестору важно видеть разницу между основной моделью, которая уже приносит деньги, и гипотезами, которые пока требуют проверки.
В-третьих, нужны контрольные точки. Компания заранее определяет, когда оценивает результат: через месяц, квартал или после достижения конкретного показателя. До этой точки команда не делает выводов по эмоциям. После неё — не продолжает расход только потому, что уже начала.
В-четвёртых, должна быть ясность по тому, куда возвращается освобождённый ресурс. Если направление остановлено, деньги и люди не должны зависнуть в неопределённости. Они направляются в основную модель, резерв или следующую проверку с более понятной логикой.
Такой подход особенно важен для проектов, которые привлекают инвестиции на развитие. Капитал не должен превращаться в список желаний. Он должен превращаться в систему решений.
В материале Vantagex о подготовке бизнеса к работе с инвесторами при запуске кафе важна именно эта практическая логика: предпринимателю недостаточно иметь идею, рынок и желание открыть проект. Нужно понимать расходы, условия, поставщиков, структуру предложения и последовательность действий. Для инвестиционной модели это особенно критично: чем больше решений компания пытается принять одновременно, тем слабее она понимает, какие из них действительно создают результат.
Важно
Инвестор не должен оценивать компанию только по количеству планов на рост.
Большое число направлений может означать не масштаб мышления, а отсутствие выбора. Если бизнес не может назвать, что он готов отложить, остановить или не финансировать до появления фактов, его капитал будет работать в режиме распыления.
Как инвестору проверить инвестиционный фокус до вложения денег
Разговор о фокусе не требует сложного аудита. Иногда достаточно попросить команду разложить будущий год на три группы решений.
Первая группа — то, что уже подтверждено и должно быть усилено.
Вторая — то, что выглядит перспективно, но требует ограниченной проверки.
Третья — то, что компания сознательно не делает сейчас, несмотря на потенциальный интерес.
Такой список обычно быстро показывает реальную зрелость бизнеса.
Если основная модель ясна, предприниматель легко объясняет, что является ядром роста. Он может назвать показатели, которые подтверждают её жизнеспособность. Он понимает, какие расходы нужны именно для усиления этого ядра. Он видит, какие идеи стоит оставить на потом.
Если списка нет, а все направления названы одинаково приоритетными, инвестору стоит быть осторожнее. Капитал может попасть в ситуацию, где бизнес не способен определить, что именно должно дать результат первым.
Полезно задать несколько вопросов:
Какой один результат должен измениться после вложения денег?
Какие два проекта вы остановите, если основной маршрут не подтвердится?
Какую инициативу вы не будете запускать, пока не увидите конкретный факт?
Какая часть бюджета защищена для основной модели и не может быть перераспределена на новые идеи?
По какому признаку вы поймёте, что компания стала готова к следующему направлению?
Эти вопросы не снижают предпринимательский драйв. Они переводят его в управляемую форму.
Почему фокус усиливает, а не ограничивает инвестиционную привлекательность
Иногда предприниматели думают, что инвестору нужно показать максимально широкий горизонт. Поэтому в презентацию добавляют всё: дополнительные продукты, франшизу, новые города, экспорт, партнёрства, цифровую платформу, обучение, производство, сервис и смежные направления.
Но инвестор редко вкладывается в ширину сама по себе.
Он вкладывается в способность компании превращать ресурс в результат.
Широкий горизонт полезен, когда есть понятный порядок движения. Компания может показать несколько будущих возможностей, но должна объяснить, какая из них будет следующей, почему именно она и какие условия должны сложиться для остальных.
Фокус делает проект привлекательнее, потому что уменьшает неопределённость. Инвестор видит не просто набор амбиций, а команду, которая умеет распределять внимание. Это особенно важно в период роста, когда количество возможностей обычно увеличивается быстрее, чем способность бизнеса их качественно реализовать.
Хорошая инвестиционная модель не обязана быть узкой. Но она должна быть последовательной.
Сначала компания доказывает основную систему. Затем усиливает её капиталом. Потом выбирает следующий шаг. И только после этого возвращается к дополнительным направлениям.
Главный вывод
Инвестор вкладывается не только в то, что компания обещает сделать. Он вкладывается в её способность не делать лишнего раньше времени.
Планы роста важны. Но сами по себе они не доказывают устойчивость бизнеса. Гораздо важнее увидеть, умеет ли команда выбирать один главный маршрут, защищать его ресурсом, останавливать второстепенные инициативы и возвращаться к ним только после появления нужных фактов.
Инвестиционный фокус — это не отказ от развития. Это способ не превратить капитал в дорогое подтверждение собственных амбиций.
Если проект может объяснить, что является его ядром, какие действия подтверждены, что команда будет проверять ограниченно и от чего она готова отказаться до следующей контрольной точки, инвестор получает более понятную и зрелую модель.
Для тех, кто хочет разобрать, куда именно должен идти капитал и какие инициативы не стоит запускать одновременно, можно оценить инвестиционную модель до вложений. А чтобы обсудить формат участия, приоритеты и контрольные точки проекта до перевода денег, можно задать вопросы по инвестиционной модели.